Ürün Karbon Ayak İzi (PCF), Kapsam 3 Emisyonları ve Yeşil Aklama (Greenwashing) Cezaları: 2026–2027 AB Sürdürülebilirlik Rehberi
1. Statik Yıllık Karbon Muhasebesinin Sonu: Dinamik PCF ve Yaşam Döngüsü Analizi
Geleneksel sürdürülebilirlik uygulamalarında şirketler, yıl sonunda tesislerinin toplam elektrik, yakıt ve hammadde faturalarını toplayarak ortalama bir kurumsal karbon ayak izi (Corporate Carbon Footprint - CCF) hesaplamaktaydı. Ancak bu ortalama yaklaşım, hangi spesifik ürünün ne kadar sera gazına yol açtığını gösteremez.
495 Makalelik PRISMA Taraması: Tedarik Zincirinde 3 Büyük Karbon Darboğazı
Processes (2026) · Tubon-Nuñez et al.Tubon-Nuñez vd. (2026), çok paydaşlı tedarik zincirlerinde Ürün Karbon Ayak İzi (PCF, CO₂e) hesaplanırken karşılaşılan 3 temel bilimsel darboğaza dikkat çekmektedir:
Veritabanı ortalamaları (jenerik emisyon katsayıları) sahadaki gerçek enerji tüketiminden %40'a varan sapmalar göstererek yeşil aklama cezalarına kapı aralamaktadır.
Aynı fabrikada üretilen farklı lotların farklı enerji kaynakları (yenilenebilir vs kömür) kullanması durumunda parti bazlı izleme zorunludur.
Tedarikçilerin beyan ettiği emisyon verilerinin bağımsız üçüncü taraflarca kriptografik olarak teyit edilmemesi denetimlerde geçersiz sayılmaktadır.
2. Kapsam 3 Emisyonları ve Ticari Sır İkilemi: Doğrulanabilir Kimlik Bilgileri (VC)
Çoğu endüstriyel üründe toplam karbon ayak izinin %70 ila %90'ı Kapsam 3 (Scope 3) emisyonlarından, yani alt tedarikçilerin hammadde çıkarımı, işleme ve lojistik aşamalarından kaynaklanmaktadır. Ancak üreticiler alt tedarikçilerinden veri talep ettiğinde büyük bir güven krizi yaşanır:
Tedarikçiler, detaylı enerji ve hammadde reçetelerini (BOM) paylaştıklarında ana üreticinin maliyet marjlarını öğrenerek fiyat kırma baskısı yapmasından ve ikinci derece tedarikçi ağlarını çalmasından endişe eder.
İzSor, W3C Doğrulanabilir Kimlik Bilgileri (VC) mimarisiyle çalışır. Tedarikçinin gizli maliyetleri ifşa edilmez; yalnızca akredite laboratuvar onaylı emisyon katsayısı ve döngüsellik skoru kriptografik olarak imzalanıp pasaporta işlenir.
3. Yeşil Aklama (Greenwashing) Yasağı: Yasaklanan İfadeler ve İdari Yaptırımlar
Avrupa Parlamentosu tarafından kabul edilen Direktif (AB) 2024/825 (Yeşil Geçiş İçin Tüketicilerin Güçlendirilmesi Direktifi), 27 Eylül 2026 tarihinden itibaren tüm AB üyesi ülkelerde doğrudan uygulanmaya başlayacaktır. Bu düzenleme, ambalaj üzerindeki genel sürdürülebilirlik sloganlarını haksız ticari uygulama kapsamına almaktadır:
- "Çevre dostu" / "Eco-friendly" / "Umweltfreundlich"
- "Yeşil ürün" / "Green choice" / "Grünes Produkt"
- "Doğal" / "100% Naturel" / "Natürlich" (bilimsel sertifikasız)
- "Karbon nötr" (denkleştirme/kredi satın alarak yapılan iddialar)
- "İklim pozitif" / "Climate positive"
- İzSor QR üzerinden ISO 14067 doğrulanmış PCF skoru (örn: 1.2 kg CO₂e / birim)
- BS EN 15343 ve ISO 22095 akredite %45 tüketici sonrası geri dönüştürülmüş polimer (PCR)
- DIN EN 45554 standardına göre Grade B onarılabilirlik karnesi
4. 2026–2027 İhracatçılar İçin 6 Temel AB Sürdürülebilirlik Mevzuatı Matrisi
| Mevzuat & Kod | Yürürlük Tarihi | Zorunlu Kapsam | İhlal Yaptırımı & Cezası | İzSor Çözümü |
|---|---|---|---|---|
| AB 2024/825 (Greenwashing) | 27 Eylül 2026 | Tüm tüketici ürünleri ve reklamları | Haksız ticari uygulama cezaları, toplatma | Akredite sertifikalı doğrulanabilir dijital iddia |
| PPWR (AB 2025/40) | 12 Ağustos 2026 | Tüm ambalajlar (kozmetik, gıda, tekstil) | AB pazarına giriş yasağı, ağır çevre harçları | E-atıksız doğrudan baskı, 10 yıl bulut kayıt |
| EUDR (AB 2023/1115) | 30 Aralık 2026 | Kahve, kakao, palm, soya, ahşap ambalaj | AB yıllık cirosunun en az %4'ü para cezası | Parsel bazlı poligon GPS & gümrük DDS eşleşmesi |
| Batarya Tüzüğü (2023/1542) | 18 Şubat 2027 | EV, endüstriyel ve LMT bataryaları | Gümrükte el koyma, CE işareti iptali | Birim bazlı Batarya Pasaportu QR mimarisi |
| CSRD & ESAP (2022/2464) | 2026 Raporlama Yılı | Büyük şirketler ve KOBİ değer zincirleri | Denetçi olumsuz görüşü, kredi notu düşüşü | XBRL/ESEF uyumlu otomatik Kapsam 3 veri aktarımı |
| ESPR (AB 2024/1781) | Temmuz 2026 (Sicil) | Tekstil, çelik, mobilya, kimyasallar | Gümrükten geçiş engeli, imha yasağı cezaları | Merkezi AB DPP Sicili ile tam API entegrasyonu |
5. İhracatçı Şirketlerin Atması Gereken 4 Acil Adım
Tedarikçilerinizden fatura ve tesis bazında birincil enerji verilerini talep edin; jenerik veritabanı çarpanlarının denetimlerde geçersiz sayılacağını unutmayın.
27 Eylül 2026 öncesinde ambalaj tasarımlarındaki 'doğa dostu', 'karbon nötr' gibi ifadeleri temizleyin; yerine İzSor QR kodu ile doğrulanabilen dijital etiketlere geçin.
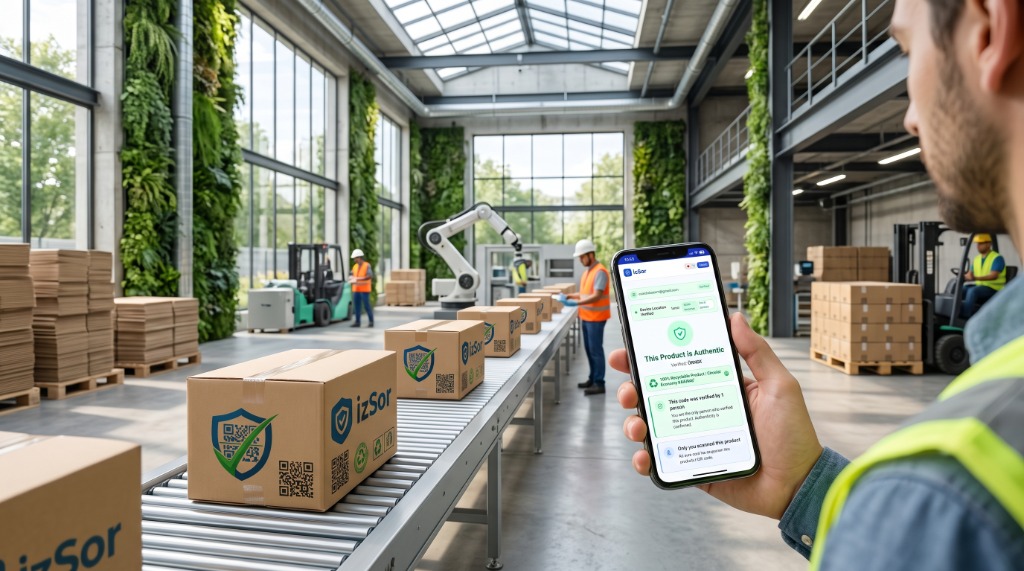
SAP, Logo veya Mikro sistemlerinizi İzSor API'lerine bağlayarak üretim bandından çıkan her birime dinamik PCF ve parti verisini otomatik atayın.
PPWR ve ESPR gereğince teknik uygunluk dosyalarının 10 yıl boyunca erişilebilir tutulması yasal zorunluluktur; güvenilir bulut arşiv garantisi edinin.
6. Sıkça Sorulan Sorular: Karbon Yönetimi ve Regülasyon Uyumu
Kurumsal karbon ayak izi bir şirketin bir yıl boyunca tüm tesislerinde ürettiği toplam emisyonu ölçerken; Ürün Karbon Ayak İzi (PCF), tek bir ürün biriminin hammadde çıkarımından bertarafına kadar olan tüm yaşam döngüsü boyunca yarattığı CO₂e emisyonunu ifade eder (Tubon-Nuñez vd., 2026). AB ESPR (2024/1781) düzenlemesi, ürün bazlı PCF verisinin Dijital Ürün Pasaportu üzerinden paylaşılmasını zorunlu kılmaktadır.
AB 2024/825 Direktifi, 27 Eylül 2026 tarihinden itibaren uygulanmaktadır. Bilimsel ve doğrulanabilir kanıtlara dayanmayan 'çevre dostu', 'ekolojik', 'doğal' veya 'karbon nötr' gibi genel ifadelerin kullanımı haksız ticari uygulama olarak yasaklanmıştır.
İzSor'un Doğrulanabilir Kimlik Bilgileri (Verifiable Credentials - VC) ve Sıfır Bilgi Kanıtları mimarisi, tedarikçilerin maliyet ve malzeme reçetelerini açıklamadan sadece bağımsız denetlenmiş karbon skorunu imzalamasını sağlar.
EUDR Madde 25 uyarınca, ormansızlaşmaya yol açan veya arazinin kesin coğrafi koordinatlarını (poligon GPS) içermeyen kahve, kakao, palm, soya veya ahşap ambalajlı ürünleri AB pazarına sokan şirketlere, AB'deki yıllık cirolarının en az %4'ü oranında idari para cezası ve mallara el koyma yaptırımı uygulanır.
Bilimsel Kaynakça ve Mevzuat Atıfları (APA 7. Sürüm)
- Alves, L., Cruz, E. F., Lopes, S. I., Faria, P. M., & da Cruz, A. M. R. (2022). Towards circular economy in the textiles and clothing value chain through blockchain technology and IoT: A review. Waste Management & Research, 40(1), 3–23. https://doi.org/10.1177/0734242X211052858
- Avrupa Parlamentosu ve Konseyi. (2022). Kurumsal Sürdürülebilirlik Raporlama Direktifi (AB 2022/2464 - CSRD). Avrupa Birliği Resmî Gazetesi, L 322/15.
- Avrupa Parlamentosu ve Konseyi. (2023). Piller ve Atık Piller Tüzüğü (AB 2023/1542). Avrupa Birliği Resmî Gazetesi, L 191/1.
- Avrupa Parlamentosu ve Konseyi. (2023). Ormansızlaşmanın Önlenmesi Tüzüğü (AB 2023/1115 - EUDR). Avrupa Birliği Resmî Gazetesi, L 150/206.
- Avrupa Parlamentosu ve Konseyi. (2024). Sürdürülebilir Ürünler İçin Ekotasarım Tüzüğü (AB 2024/1781 - ESPR). Avrupa Birliği Resmî Gazetesi, L 2024/1781.
- Avrupa Parlamentosu ve Konseyi. (2024). Yeşil Geçiş İçin Tüketicilerin Güçlendirilmesi Direktifi (AB 2024/825 - Yeşil Aklama Yasağı). Avrupa Birliği Resmî Gazetesi, L 2024/825.
- Avrupa Parlamentosu ve Konseyi. (2025). Ambalaj ve Ambalaj Atıkları Tüzüğü (AB 2025/40 - PPWR). Avrupa Birliği Resmî Gazetesi, L 2025/40.
- Gazeau, B., Zaman, A., Minunno, R., & Shaikh, F. (2024). Developing Traceability Systems for Effective Circular Economy of Plastic: A Systematic Review and Meta-Analysis. Sustainability, 16(22), 9973. https://doi.org/10.3390/su16229973
- Kühn, M., Baumann, M., Volz, F., & Stojanovic, L. (2025). Digital Product Passport Design Supporting the Circular Economy Based on the Asset Administration Shell. Sustainability, 17(3), 969. https://doi.org/10.3390/su17030969
- Tubon-Nuñez, E., Vigil Berrocal, M. A., Villanueva Balsera, J., & Ortega-Fernandez, F. (2026). From IoT to Digital Product Passports: A Systematic Review of Product Carbon Footprint Management in the Metalworking Industry. Processes, 14(15), 2416. https://doi.org/10.3390/pr14152416
Ürün Karbon Ayak İzinizi ve Kapsam 3 Verilerinizi Doğrulayın
İzSor'un TÜBİTAK destekli platformuyla AB 2024/825 cezalarından korunun, tedarikçi verilerini ticari sırları riske atmadan toplayın ve AB pazarına engelsiz ihracat yapın.